Domain holzarbeiten24.de kaufen?
Wir ziehen mit dem Projekt
holzarbeiten24.de um.
Sind Sie am Kauf der Domain
holzarbeiten24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzarbeiten24.de kaufen?
Wo stehen Abschreibungen in der GuV?
Abschreibungen stehen in der Gewinn- und Verlustrechnung (GuV) unter den betrieblichen Aufwendungen. Sie werden in der Regel als Position unter den sonstigen betrieblichen Aufwendungen ausgewiesen. Abschreibungen sind Kosten, die entstehen, wenn das Unternehmen den Wert seiner langfristigen Vermögenswerte über deren Nutzungsdauer verteilt abschreibt. Diese Abschreibungen spiegeln den Wertverlust der Vermögenswerte wider, der durch deren Nutzung oder technologische Überholung entsteht. Die Höhe der Abschreibungen kann einen erheblichen Einfluss auf das Ergebnis eines Unternehmens haben und ist daher ein wichtiger Bestandteil der GuV. **
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **


Ähnliche Suchbegriffe für Die-Abschreibungen-in-der
Top-Angebote
Produkte zum Begriff Die-Abschreibungen-in-der:
-
Die steuerfreien Erneuerungsrücklagen und die Abschreibungen wegen Überteuerung, Gebundene Ausgabe von Walter Mahlberg,Rudolf Wassermann, De GruyterDie Steuerfreien Erneuerungsrücklagen Und Die Abschreibungen Wegen Überteuerung, Gebundene Ausgabe Von Walter Mahlberg,rudolf Wassermann, De Gruyter Mouton, 978-3-11-260667-4, Seitenanzahl: 92109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
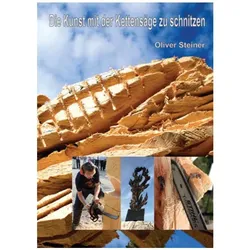
Steiner, Oliver: Die Kunst mit der Kettensäge zu schnitzenDie Kunst mit der Kettensäge zu schnitzen , Dieses Buch ist für all diejenigen, die in die "Schnitzkunst mit der Kettensäge" eintauchen wollen. Der Autor und Kettensägekünstler Oliver Steiner gibt Anregungen und Anleitungen, wie Sie mit der Kettensäge schnitzen lernen. Er zeigt mit über 400 Farb- und Schwarzweißfotos sein Können und Schaffen der letzten 11 Jahre. Das Buch ist geeignet für Neueinsteiger, für erfahrene Kettensäge-Schnitzer und für Kunstinteressierte - Besonderheit: Die Vielseitigkeit des Buches - faszinierende Fotos zeigen die Werke des Künstlers, Kettensäge-Anfänger erhalten wertvolle Tipps für den Einstieg von der Ausrüstung über Holzkunde, Arbeitsanleitungen und die Oberflächenbehandlung von Holz bis zur Bemalung mit Farbpigmenten. Fortgeschrittene können sich anhand der zahlreich abgebildeten Schnitzereien inspirieren lassen und erfahren einige Tricks und Kniffe vom Profi. Das Buch ist klar strukturiert und verständlich geschrieben und das erste Buch auf dem deutschen Markt, das neben der reinen Schnitzanleitung sehr viele Informationen rund um das Schnitzen mit der Kettensäge bietet und dies alles in einer Qualität, die einem Kunstkatalog entspricht. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 200810, Produktform: Kartoniert, Autoren: Steiner, Oliver, Seitenzahl/Blattzahl: 135, Abbildungen: 400, Fachschema: Holz / Basteln, Werken~Plastik (künstlerisch)~Skulptur, Fachkategorie: Bildhauerei und Plastik, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Steiner Design Kunst, Verlag: Steiner Design Kunst, Verlag: Steiner, Oliver, Länge: 297, Breite: 203, Höhe: 12, Gewicht: 423, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Tischlerei des Bauhauses - bestanden Einwirkungen auf die Arbeit der Tischlerei und Auswirkungen nach außen?, Taschenbuch von Christina Warneke,Die Tischlerei Des Bauhauses - Bestanden Einwirkungen Auf Die Arbeit Der Tischlerei Und Auswirkungen Nach Außen?, Taschenbuch Von Christina Warneke, Grin, 978-3-638-91925-8, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stille Gesellschaft in der Insolvenz des Unternehmers, Ratgeber von Gernot HobelDie Zeit der Wirtschaftskrise hat auch in Österreich dazu geführt, dass die Zahl der Insolvenzen seit Jahren konstant hoch ist. Obwohl zum Ende des Jahres 2013 ein leichter Rückgang der Insolvenzen prognostiziert wird, ist laut Experten kein Grund zur Entwarnung gegeben. Diese Arbeit soll die Folgen für eine stille Gesellschaft aufzeigen, wenn über das Vermögen des Unternehmers ein Insolvenzverfahren eröffnet wurde. Dazu wird eingangs ein kurzer Überblick über den Begriff der stillen Gesellschaft, der rechtlichen Einteilung und deren Anwendungsbereich gegeben. Das Herzstück bildet anschliessend das Kapitel Insolvenz des Unternehmers. Da durch das IRÄG 2010 das Sanierungsverfahren neu eingeführt wurde, sollen auch die Folgen für die stille Gesellschaft in einem solchen Sanierungsverfahren besprochen werden. Im Fall der Insolvenz spielt ebenfalls das Eigenkapitalersatzrecht eine Rolle, bedenkt man vor allem die Interessen des Stillen im Hinblick auf seine Insolvenzforderung. Aufgrund dessen wird auch der 10 EKEG behandelt. Abschliessend wird auch noch der Zusammenhang zwischen den 187, 188 UGB und 10 EKEG erörtert.47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Betriebswirtschaftslehre?
Abschreibungen sind in der Betriebswirtschaftslehre die planmäßige Verteilung der Anschaffungs- oder Herstellungskosten eines Vermögensgegenstandes auf die Nutzungsdauer. Sie dienen dazu, den Wertverlust eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Gewinn- und Verlustrechnung zu berücksichtigen. Durch Abschreibungen wird somit der tatsächliche Wertverlust eines Vermögensgegenstandes im Laufe der Zeit abgebildet. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Kann der Wert der kalkulatorischen Abschreibungen größer sein als der der bilanzmäßigen Abschreibungen?
Ja, der Wert der kalkulatorischen Abschreibungen kann größer sein als der der bilanzmäßigen Abschreibungen. Kalkulatorische Abschreibungen werden oft verwendet, um den tatsächlichen Wertverlust von Vermögenswerten im Unternehmen besser abzubilden. Dies kann zu höheren Abschreibungsbeträgen führen, die jedoch nicht in der Bilanz ausgewiesen werden müssen. **
Wo finde ich die Abschreibungen in der Bilanz?
Die Abschreibungen finden sich in der Bilanz unter den immateriellen Vermögenswerten, den Sachanlagen oder den Finanzanlagen. Sie werden in der Regel als eigene Position aufgeführt und zeigen den Wertverlust von Vermögensgegenständen über die Zeit an. Abschreibungen werden vorgenommen, um den tatsächlichen Wertverlust von Vermögenswerten zu berücksichtigen und die Bilanz korrekt darzustellen. Es ist wichtig, die Abschreibungen zu verstehen, da sie Einfluss auf die Gewinn- und Verlustrechnung sowie auf die finanzielle Gesundheit eines Unternehmens haben. **
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
Top-Angebote
Produkte zum Begriff Die-Abschreibungen-in-der:
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abschreibungen und die Übertragung stiller Reserven zur Förderung des Mittelstandes. Stand der speziellen steuerlichen Wahlrechte, Taschenbuch vonAbschreibungen Und Die Übertragung Stiller Reserven Zur Förderung Des Mittelstandes. Stand Der Speziellen Steuerlichen Wahlrechte, Taschenbuch Von Maged Hassanien, Grin, 978-3-346-55630-1, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerfreien Erneuerungsrücklagen und die Abschreibungen wegen Überteuerung, Gebundene Ausgabe von Walter Mahlberg,Rudolf Wassermann, De GruyterDie Steuerfreien Erneuerungsrücklagen Und Die Abschreibungen Wegen Überteuerung, Gebundene Ausgabe Von Walter Mahlberg,rudolf Wassermann, De Gruyter Mouton, 978-3-11-260667-4, Seitenanzahl: 92109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steiner, Oliver: Die Kunst mit der Kettensäge zu schnitzenDie Kunst mit der Kettensäge zu schnitzen , Dieses Buch ist für all diejenigen, die in die "Schnitzkunst mit der Kettensäge" eintauchen wollen. Der Autor und Kettensägekünstler Oliver Steiner gibt Anregungen und Anleitungen, wie Sie mit der Kettensäge schnitzen lernen. Er zeigt mit über 400 Farb- und Schwarzweißfotos sein Können und Schaffen der letzten 11 Jahre. Das Buch ist geeignet für Neueinsteiger, für erfahrene Kettensäge-Schnitzer und für Kunstinteressierte - Besonderheit: Die Vielseitigkeit des Buches - faszinierende Fotos zeigen die Werke des Künstlers, Kettensäge-Anfänger erhalten wertvolle Tipps für den Einstieg von der Ausrüstung über Holzkunde, Arbeitsanleitungen und die Oberflächenbehandlung von Holz bis zur Bemalung mit Farbpigmenten. Fortgeschrittene können sich anhand der zahlreich abgebildeten Schnitzereien inspirieren lassen und erfahren einige Tricks und Kniffe vom Profi. Das Buch ist klar strukturiert und verständlich geschrieben und das erste Buch auf dem deutschen Markt, das neben der reinen Schnitzanleitung sehr viele Informationen rund um das Schnitzen mit der Kettensäge bietet und dies alles in einer Qualität, die einem Kunstkatalog entspricht. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 200810, Produktform: Kartoniert, Autoren: Steiner, Oliver, Seitenzahl/Blattzahl: 135, Abbildungen: 400, Fachschema: Holz / Basteln, Werken~Plastik (künstlerisch)~Skulptur, Fachkategorie: Bildhauerei und Plastik, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Steiner Design Kunst, Verlag: Steiner Design Kunst, Verlag: Steiner, Oliver, Länge: 297, Breite: 203, Höhe: 12, Gewicht: 423, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Abschreibungen in der GuV?
Abschreibungen stehen in der Gewinn- und Verlustrechnung (GuV) unter den betrieblichen Aufwendungen. Sie werden in der Regel als Position unter den sonstigen betrieblichen Aufwendungen ausgewiesen. Abschreibungen sind Kosten, die entstehen, wenn das Unternehmen den Wert seiner langfristigen Vermögenswerte über deren Nutzungsdauer verteilt abschreibt. Diese Abschreibungen spiegeln den Wertverlust der Vermögenswerte wider, der durch deren Nutzung oder technologische Überholung entsteht. Die Höhe der Abschreibungen kann einen erheblichen Einfluss auf das Ergebnis eines Unternehmens haben und ist daher ein wichtiger Bestandteil der GuV. **
-
Was sind Abschreibungen in der Bilanz?
Was sind Abschreibungen in der Bilanz? Abschreibungen sind Wertminderungen von Vermögensgegenständen, die in der Bilanz eines Unternehmens erfasst werden. Sie dienen dazu, den tatsächlichen Wertverlust von Anlagevermögen wie Maschinen, Gebäuden oder Fahrzeugen über die Nutzungsdauer hinweg zu berücksichtigen. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes entsprechend reduziert, um seine tatsächliche Wertentwicklung widerzuspiegeln. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens korrekt darzustellen. **
-
Wo sind Abschreibungen in der Bilanz?
Abschreibungen sind in der Bilanz unter den langfristigen Vermögenswerten zu finden. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagevermögen oder immateriellen Vermögenswerten ausgewiesen. Abschreibungen dienen dazu, den Wertverlust dieser Vermögensgegenstände über ihre Nutzungsdauer hinweg zu erfassen. Sie werden in der Bilanz als negativer Posten unter den Vermögenswerten aufgeführt und mindern somit den Buchwert des entsprechenden Vermögensgegenstandes. Durch die Abschreibungen wird der tatsächliche Wert des Vermögensgegenstandes zum Bilanzstichtag korrekt dargestellt. **
-
Was sind Abschreibungen in der Betriebswirtschaftslehre?
Abschreibungen sind in der Betriebswirtschaftslehre die planmäßige Verteilung der Anschaffungs- oder Herstellungskosten eines Vermögensgegenstandes auf die Nutzungsdauer. Sie dienen dazu, den Wertverlust eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Gewinn- und Verlustrechnung zu berücksichtigen. Durch Abschreibungen wird somit der tatsächliche Wertverlust eines Vermögensgegenstandes im Laufe der Zeit abgebildet. **
Ähnliche Suchbegriffe für Die-Abschreibungen-in-der
-
Die Tischlerei des Bauhauses - bestanden Einwirkungen auf die Arbeit der Tischlerei und Auswirkungen nach außen?, Taschenbuch von Christina Warneke,Die Tischlerei Des Bauhauses - Bestanden Einwirkungen Auf Die Arbeit Der Tischlerei Und Auswirkungen Nach Außen?, Taschenbuch Von Christina Warneke, Grin, 978-3-638-91925-8, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stille Gesellschaft in der Insolvenz des Unternehmers, Ratgeber von Gernot HobelDie Zeit der Wirtschaftskrise hat auch in Österreich dazu geführt, dass die Zahl der Insolvenzen seit Jahren konstant hoch ist. Obwohl zum Ende des Jahres 2013 ein leichter Rückgang der Insolvenzen prognostiziert wird, ist laut Experten kein Grund zur Entwarnung gegeben. Diese Arbeit soll die Folgen für eine stille Gesellschaft aufzeigen, wenn über das Vermögen des Unternehmers ein Insolvenzverfahren eröffnet wurde. Dazu wird eingangs ein kurzer Überblick über den Begriff der stillen Gesellschaft, der rechtlichen Einteilung und deren Anwendungsbereich gegeben. Das Herzstück bildet anschliessend das Kapitel Insolvenz des Unternehmers. Da durch das IRÄG 2010 das Sanierungsverfahren neu eingeführt wurde, sollen auch die Folgen für die stille Gesellschaft in einem solchen Sanierungsverfahren besprochen werden. Im Fall der Insolvenz spielt ebenfalls das Eigenkapitalersatzrecht eine Rolle, bedenkt man vor allem die Interessen des Stillen im Hinblick auf seine Insolvenzforderung. Aufgrund dessen wird auch der 10 EKEG behandelt. Abschliessend wird auch noch der Zusammenhang zwischen den 187, 188 UGB und 10 EKEG erörtert.47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kunst mit der Kettensäge zu schnitzen, Sachbücher von Oliver SteinerDieses Buch ist für all diejenigen, die in die Schnitzkunst mit der Kettensäge eintauchen wollen. Der Autor und Kettensägekünstler Oliver Steiner gibt Anregungen und Anleitungen, wie Sie mit der Kettensäge schnitzen lernen. Er zeigt mit über 400 Farb- und Schwarzweissfotos sein Können und Schaffen der letzten 11 Jahre. Das Buch ist geeignet für Neueinsteiger, für erfahrene Kettensäge-Schnitzer und für Kunstinteressierte. Besonderheit: Die Vielseitigkeit des Buches. Faszinierende Fotos zeigen die Werke des Künstlers. Kettensäge-Anfänger erhalten wertvolle Tipps für den Einstieg von der Ausrüstung über Holzkunde, Arbeitsanleitungen und die Oberflächenbehandlung von Holz bis zur Bemalung mit Farbpigmenten. Fortgeschrittene können sich anhand der zahlreich abgebildeten Schnitzereien inspirieren lassen und erfahren einige Tricks und Kniffe vom Profi. Das Buch ist klar strukturiert.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abschreibungen. Wie wird die Wertminderung des Geschäftswagens am Jahresende erfasst?, Taschenbuch von Eva Stoll, GRIN, 978-3-346-00919-7Abschreibungen. Wie Wird Die Wertminderung Des Geschäftswagens Am Jahresende Erfasst?, Taschenbuch Von Eva Stoll, Grin, 978-3-346-00919-7, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Kann der Wert der kalkulatorischen Abschreibungen größer sein als der der bilanzmäßigen Abschreibungen?
Ja, der Wert der kalkulatorischen Abschreibungen kann größer sein als der der bilanzmäßigen Abschreibungen. Kalkulatorische Abschreibungen werden oft verwendet, um den tatsächlichen Wertverlust von Vermögenswerten im Unternehmen besser abzubilden. Dies kann zu höheren Abschreibungsbeträgen führen, die jedoch nicht in der Bilanz ausgewiesen werden müssen. **
-
Wo finde ich die Abschreibungen in der Bilanz?
Die Abschreibungen finden sich in der Bilanz unter den immateriellen Vermögenswerten, den Sachanlagen oder den Finanzanlagen. Sie werden in der Regel als eigene Position aufgeführt und zeigen den Wertverlust von Vermögensgegenständen über die Zeit an. Abschreibungen werden vorgenommen, um den tatsächlichen Wertverlust von Vermögenswerten zu berücksichtigen und die Bilanz korrekt darzustellen. Es ist wichtig, die Abschreibungen zu verstehen, da sie Einfluss auf die Gewinn- und Verlustrechnung sowie auf die finanzielle Gesundheit eines Unternehmens haben. **
-
Wie werden Abschreibungen in der Bilanz erfasst?
Wie werden Abschreibungen in der Bilanz erfasst? Abschreibungen werden in der Bilanz als Wertminderungen von Vermögensgegenständen dargestellt. Sie werden als Aufwand verbucht und mindern den Wert des Anlagevermögens. Dadurch wird der tatsächliche Wert der Vermögensgegenstände korrekt dargestellt. Abschreibungen dienen dazu, den Werteverzehr von langfristigen Vermögenswerten über deren Nutzungsdauer hinweg angemessen zu berücksichtigen. Durch die Erfassung von Abschreibungen wird die Bilanzierung nach dem Grundsatz der Periodenabgrenzung gewährleistet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.